Para analizar cómo Mercadona ha conseguido alcanzar casi el 30 % de cuota de mercado en España, hay que buscar más allá de los aspectos comerciales. La cadena de supermercados de Juan Roig es un caso de estudio sociológico: la gente no solo va a Mercadona por costumbre, sino que se ha convertido en la opción por defecto a la hora de llenar la cesta de la compra. Para muchos clientes, las alternativas no existen: Mercadona se ha instalado en la ‘zona de confort’ cognitiva.
A generar este caldo de cultivo han contribuido distintos factores. La presencia dominante de la marca blanca -Hacendado, Bosque Verde, Deliplus- ahorra al consumidor el esfuerzo de comparar con marcas externas. El diseño -predecible, amplio y limpio- de las tiendas y su penetración en el corazón de las ciudades también son bazas que juegan a su favor.
En lo económico, la compañía bate récords cada ejercicio (más de 1.700 millones de beneficios en 2025). Después de unos años de fuerte expansión territorial, el “Modelo de Calidad Total de Mercadona”, donde el cliente es “el jefe”, ha girado el foco hacia la productividad, la digitalización y la eficiencia industrial. Su estrategia de innovación se centra más en lo que no se ve -procesos, logística ultra-automatizada, algoritmos de previsión de demanda- que en lanzar nuevos productos.
La cadena mantiene sus Centros de Coinnovación, donde los clientes testean y dan feedback de los productos antes de que estos lleguen a las tiendas. En cuanto a los proveedores, se impone el concepto “totaler”; es decir, Mercadona ya no trabaja con terceros que fabrican una sola referencia, sino con especialistas que se encargan de categorías completas. La última maniobra en aras de mejorar la eficiencia es la evolución del modelo de tienda, la Tienda 9, en la que invertirá 3.700 millones durante los próximos años.
Pese a todo, su evolución es objeto de críticas después de que algunos pilares que han sustentado la relevancia de Mercadona hayan perdido solidez. El propio Roig ha admitido recientemente que distintos productos de Hacendado han bajado en calidad. En su obsesión por optimizar costes, aumentan los clientes que ya no perciben como imbatible la relación calidad-precio de Mercadona. Aquí entra en escena uno de los reproches clásicos hacia la compañía: la reducción de referencias para potenciar la marca blanca empieza a cansar a un perfil de consumidor que demanda variedad en los lineales del supermercado.
Por otro lado, el cambio de interproveedor a “totaler”, supone que los proveedores asumen riesgos e inversiones, pero Mercadona controla el precio final del producto. Algunos proveedores históricos han expresado sus dificultades para sobrevivir en estas condiciones, más ahora debido al encarecimiento de las materias primas.
También ha provocado controversia la fuerte apuesta de la cadena por los platos preparados. Mientras los clientes celebran poder comer aceptablemente a buen precio, la hostelería de muchas zonas del país se echa las manos a la cabeza. El menú del día ha sido desbancado por el microondas.
La crisis de Mercadona no es bajo ningún concepto económica, pero sí de identidad. La cultura del esfuerzo con la que Juan Roig cinceló su figura dentro de la élite empresarial, ha perdido punch en un tiempo donde en las grandes corporaciones cala un liderazgo y una cultura que atiende a la flexibilidad laboral o a la sensibilidad social. Tampoco le ha ayudado a preservar esa imagen de ‘líder del pueblo’ el escrutinio de las redes sociales ante las críticas de Roig a la reducción de la jornada laboral o las quejas de empleados por un trato demasiado estricto por parte de la empresa. La importancia de su rol en la historia de la distribución española está fuera de duda y su reputación aún goza de buena salud, pero Juan Roig ya no es intocable.
Incluso en esta tesitura, ninguna cadena ha logrado cuestionar seriamente la hegemonía de Mercadona en el día a día del consumidor español. ¿Está aprovechando la competencia estas grietas? La respuesta todavía está lejos de traducirse en un vuelco del mercado, pero algunas cadenas intentan construir alternativas diferenciadas en un contexto donde el consumidor ya no sólo busca precio. La personalización, la conveniencia o la sostenibilidad empiezan a ganar peso en la batalla de la distribución.
Carrefour y el desafío post-‘híper’
Carrefour concentra actualmente el 65 % de los lanzamientos que presentan los fabricantes, introduciendo en sus lineales 6 de cada 10 novedades que ven la luz en España. La compañía francesa recibió en marzo de este año el premio al distribuidor con mayor compromiso con la innovación en la feria Alimentaria. Además, 1 de cada 4 productos de su marca propia es reciente (últimos 4 años).
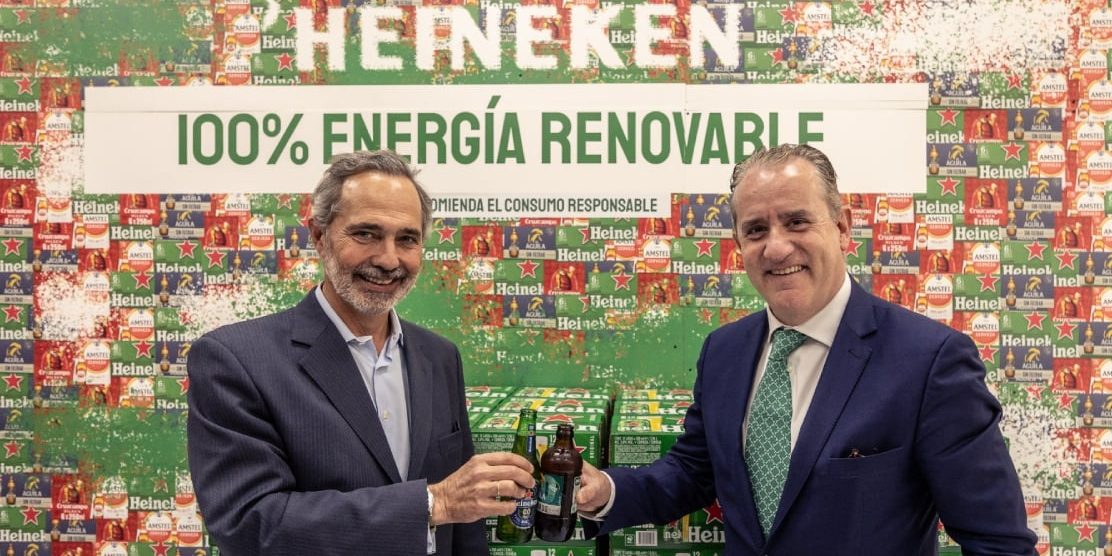
La empresa mantiene una dinámica política de innovación abierta. Con Coca-Cola Europacif Partners ha llegado a un acuerdo que se articula, en una primera fase, a través de dos líneas de actuación: promover la venta de bebidas bajas o sin calorías y desarrollar iniciativas de devolución de agua a la naturaleza. Dentro del ecosistema de partners, en febrero lanzó con Heineken un plan de sostenibilidad conjunto.
En esta línea, Carrefour organizó en marzo su primer hackaton de sostenibilidad, que reunió a 40 universitarios para desarrollar ideas en torno a la economía circular, el packaging sostenible o la información al consumidor en tienda.
Dentro de sus planes a medio plazo, en 2030 Carrefour prevé incrementar hasta el 50 % del total sus ventas de productos saludables, la identificación clara de productos sin ultraprocesados y el impulso de los alimentos listos para consumir. En paralelo, está transformando el modelo físico, con prioridad para tiendas de conveniencia, adaptadas al consumidor urbano.
Y es que uno de los problemas del gigante galo es estructural. Su emblema han sido los grandes hipermercados en las afueras de la ciudad, donde han sido los primeros de la clase, pero las tendencias de compra han cambiado. Ya no es un acto tan habitual coger el coche y desplazarse para hacer la compra cuando las opciones se multiplican a la vuelta de la esquina. Mercadona gana esa partida con un modelo híbrido: supermercados de tamaño considerable sin salir del barrio.
Lidl: crecer sin perder identidad
Lidl crece en España, pero no es ajena a la inflación, la competencia y la percepción de precios. Con más de 700 tiendas (abrió 12 nuevos supermercados solo en febrero de 2026), 14 plantas logísticas y cerca de 20.000 empleados, en su último ejercicio fiscal declaró unas ventas de 6.952 millones de euros, lo que representa un crecimiento del 5,7 % anual.
En su crecimiento ha influido una estrategia que, sin reinventar nada, fue disruptiva en el mercado nacional, marcada por una política de promociones agresiva que incluye productos de bricolaje, deporte, pequeño electrodoméstico o juguetes. Además, su surtido corto y las marcas propias son bien aceptados. Paulatinamente ha ganado enteros la percepción de que se trata de un supermercado barato pero aceptable en calidad.
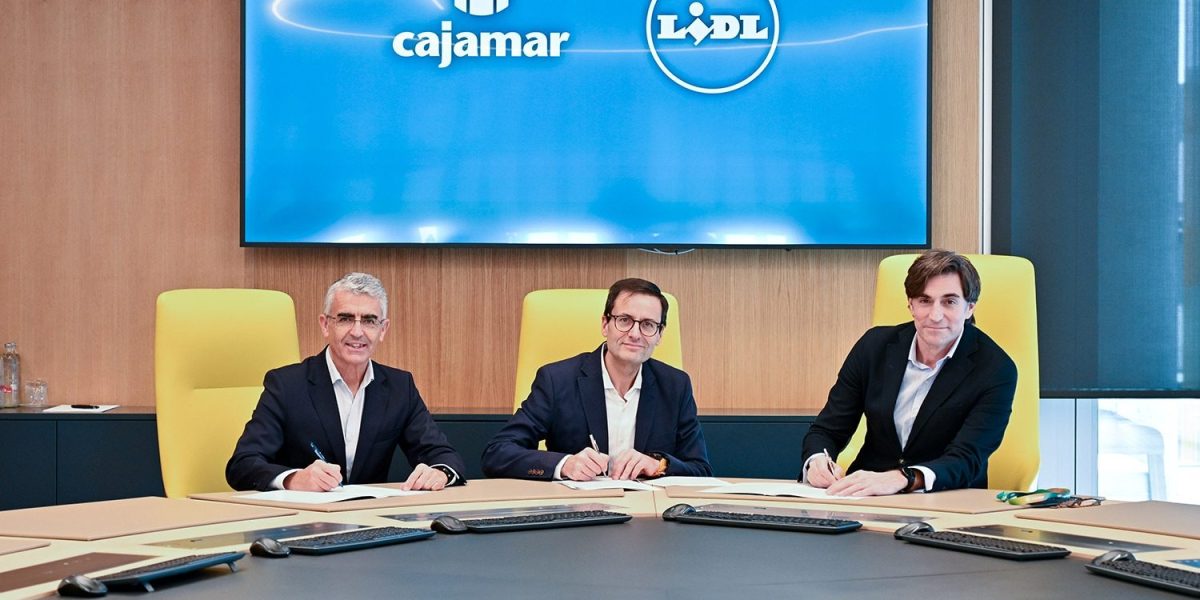
La cadena es fuerte en productos frescos, fruta y verdura, y apuesta por el proveedor español, al que compra más de 7.900 millones de euros cada año. De hecho, ha puesto en marcha, junto a Cajamar, la Lidl Supplier Academy, una plataforma de formación y financiación (verde) con la que quieren ayudar a los proveedores españoles a digitalizar explotaciones, reducir el consumo de agua, usar energías renovables e introducir tecnologia agrícola.
Lidl ha llevado a cabo esfuerzos para mejorar la trazabilidad alimentaria con blockchain mediante el control en origen, aportando mayor transparencia en productos frescos. Un ejemplo reciente es el AOVE “Primera Cosecha”, donde el cliente puede rastrear el origen mediante QR y blockchain.
Sin embargo, a medida que ha crecido, Lidl ya no está tan asociada a la imagen ‘low cost’ que tanto le ayudó a subir posiciones. Mitigar esa pérdida de identidad discount histórica es un desafío para la compañía alemana, que ha dejado de ser pequeña en España y que nota el incremento de costes laborales y logísticos.
Con Mercadona, Lidl debe competir en calidad y eficiencia pero, de modo más directo, en los último años ha asistido al desembarco de otras cadenas con las que tiene muchos más puntos en común, como Aldi. Ambas comparten origen alemán, pero Aldi se ha dedicado a construir una imagen distinta en España: menos agresiva comercialmente y más centrada en transmitir ahorro estable antes que promoción constante.
La “tecnología útil” de EROSKI
En EROSKI, la estrategia pasa por utilizar la tecnología como una herramienta práctica más que como un escaparate de innovación. Enrique Monzonis, director de Innovación y Tecnología de la compañía, explica a Innovaspain que la cadena invertirá más de 100 millones de euros en transformación tecnológica entre 2024 y 2026 para reforzar automatización, digitalización y analítica avanzada aplicada al negocio.
Aun así, Monzonis insiste en que la innovación “no es un fin en sí mismo, sino una herramienta para mejorar la experiencia de compra, ganar eficiencia operativa y reforzar nuestra propuesta de valor en precio, surtido y calidad”. En un sector donde la palabra innovación aparece constantemente asociada a inteligencia artificial o automatización, EROSKI intenta proyectar una visión más pragmática y menos exhibicionista de la tecnología.
La compañía considera que uno de sus principales activos es el conocimiento detallado de sus clientes gracias a una base de más de seis millones de usuarios con tarjeta de fidelización. “Conocemos muy bien a nuestra clientela”, señala Monzonis. “El objetivo no es incorporar tecnología por incorporarla, sino utilizarla allí donde ayuda a tomar mejores decisiones y a responder mejor a las necesidades reales de las personas consumidoras”.
La apuesta también se traslada a la logística. EROSKI ha automatizado parte de su centro de Son Morro, en Palma de Mallorca, mediante un sistema AutoStore que acelera la preparación de pedidos y la reposición de productos. Paralelamente, la cadena utiliza herramientas de IA para prever demanda, optimizar inventarios y planificar rutas de distribución.
En el plano comercial, la compañía trabaja con modelos de analítica avanzada para ajustar promociones, precios y surtido según contextos concretos. También explora aplicaciones de IA generativa orientadas a mejorar la atención al cliente y la experiencia digital. “En retail alimentario, innovar de verdad significa ser capaz de llevar mejoras tangibles a la tienda, a la cadena de suministro, al canal online y a la relación con el cliente, pero de forma ágil y adaptativa”, resume Monzonis. Más allá de la tecnología, EROSKI intenta construir una imagen de cercanía y flexibilidad frente a un modelo de supermercado cada vez más estandarizado.
EROSKI mantiene una identidad diferenciada dentro de la distribución española, fundamentada principalmente en su modelo cooperativo. Sin embargo, distintos críticos señalan que el crecimiento del grupo y su expansión fuera del País Vasco (en la zona norte, su cuota de mercado supera el 12 %) han diluido parte del modelo participativo original. Por otro lado, la considerable deuda heredada tras la compra de Caprabo obligó a la compañía a priorizar eficiencia y ajustes internos.
El Corte Inglés: el poder de la experiencia
En el caso de El Corte Inglés, la estrategia discurre por un terreno distinto. Frente a la lógica de la simplificación, el grupo busca diferenciarse a través de la experiencia de compra, especialmente en segmentos urbanos y de mayor poder adquisitivo.
Fuentes de la compañía explican que uno de sus objetivos es diseñar “formatos experienciales” que sitúen al cliente “en el centro de la propuesta de valor”. La idea pasa por convertir determinadas áreas del supermercado en espacios de permanencia y no sólo de tránsito rápido. Club del Gourmet, cafeterías y secciones de platos preparados forman parte de una estrategia que busca reforzar la conexión emocional con el consumidor.
Detrás de esta apuesta hay también una lectura de los nuevos hábitos urbanos. El auge de los platos preparados ya no sólo responde al precio o a la rapidez, sino a cambios más profundos en los tiempos de consumo y en la vida doméstica. El supermercado compite con bares, restaurantes y plataformas de delivery.
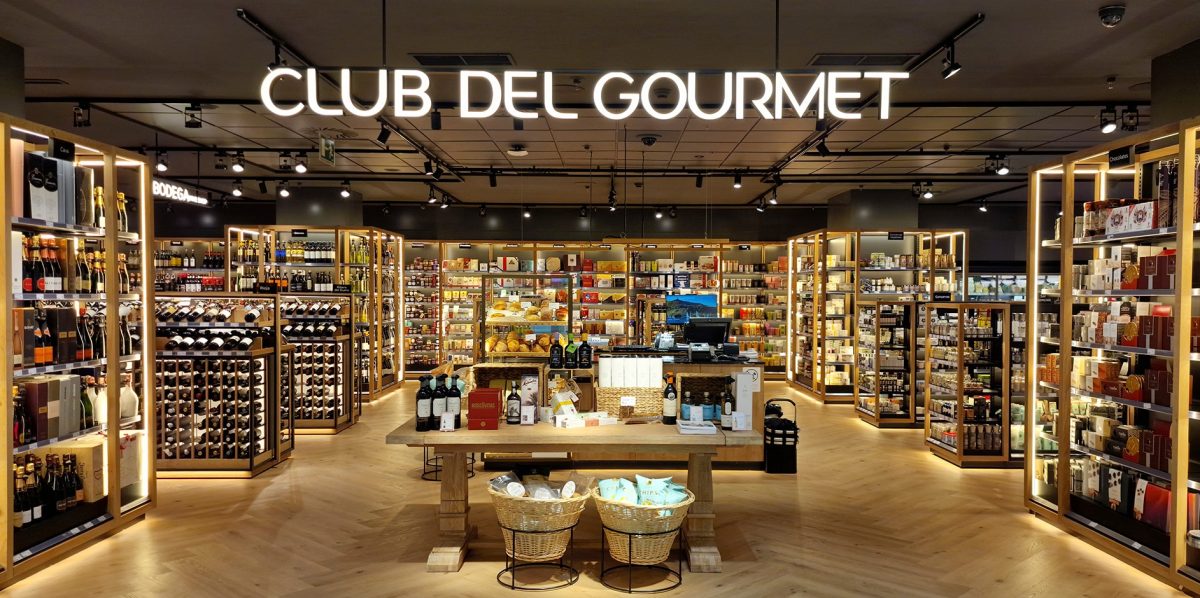
La compañía asegura además que trabaja en nuevos formatos de panadería, pastelería y comida preparada con elaboración propia. El modelo implantado en El Corte Inglés de Castellana, en Madrid, servirá como referencia para otros centros del país. Según estas mismas fuentes, la intención es consolidar “una experiencia integrada de producción que eleva el estándar operativo y de imagen”.
En paralelo, el grupo trata de reforzar su imagen de calidad y estabilidad en un momento marcado por la sensibilidad al precio. Iniciativas como el mantenimiento temporal de precios fijos en cientos de productos de gran consumo buscan transmitir seguridad al consumidor en un contexto donde la inflación alimentaria todavía pesa en la percepción de compra.
La digitalización también ocupa un lugar importante en la estrategia de la compañía, aunque con un enfoque menos centrado en la automatización industrial y más orientado a integrar tienda física y entorno online. El objetivo, sostienen, es utilizar herramientas digitales para “mejorar la eficiencia, reducir tiempos de respuesta y minimizar errores”, con impacto directo -otra vez- en la experiencia final del cliente.
Esta política permite a El Corte inglés diferenciarse en los grandes núcleos urbanos, pero, al mismo tiempo, refuerza la percepción de que se trata de una opción menos competitiva en precio para la compra cotidiana. En un contexto inflacionista tan condicionante como el actual, parte de los clientes pueden ver sus supermercados como espacios más orientados a la compra aspiracional o puntual que a llenar la cesta semanal.
Por otro lado, el grupo debe afrontar un problema de carácter generacional: la cultura del gran almacén ya no tiene el mismo peso simbólico entre consumidores jóvenes acostumbrados a formatos más rápidos, digitales y funcionales. El Corte Inglés ha de transitar los nuevos tiempos conservando su imagen de calidad sin quedar atrapado en un posicionamiento excesivamente elitista o nostálgico.
DIA está de vuelta
Con sus franquicias, DIA tocó techo como cadena que representaba al supermercado de proximidad orientado al ahorro. Con el auge de Mercadona o Lidl, el modelo empezó a perder fuelle y el cliente empezó a decantarse por otras tiendas con una imagen menos pegada al desorden a varios niveles. En 2018-2019 DIA entró en modo supervivencia. La llegada del inversor ruso Mikhail Fridman y la entrada del grupo LetterOne, marcan el inicio de una reconstrucción en la que el rescate financiero fue el bálsamo que ayudó a la compañía a comprender que no quedaba otra opción que reinventar su relación con el consumidor urbano.
DIA empezó entonces una transformación que afectó a todas las capas del negocio: renovación de tiendas, simplificación del surtido, rediseño de marca propia, digitalización logística y modernización de la experiencia de compra. Fiel a su espíritu original, DIA busca posicionarse como un supermercado funcional para el día a día de la clase media. Su última campaña publicitaria lo deja muy claro. En las nuevas tiendas, mandan los recorridos rápidos, los surtidos más racionalizados y las promociones hipersegmentadas mediante fidelización digital. En paralelo, la cadena trabaja en modelos predictivos para ajustar oferta y demanda casi en tiempo real, especialmente en productos frescos y consumo inmediato.
Esta estrategia es parecida a una carrera de fondo. Su reputación todavía arrastra el desgaste acumulado durante los años de crisis. Un porcentaje de los consumidores todavía asocia la marca a una etapa de deterioro que no es sencillo borrar. Con todo, el grupo ha conseguido volver a ser relevante en la conversación sobre el futuro de la distribución española. DIA intenta ocupar ahora un espacio mucho más pegado a la realidad del consumo contemporáneo.